即将进入2010年,国际市场铁矿石价格谈判再度成为钢铁行业关切的焦点之一。根据UNCTAD的预测,2010年全球铁矿石供应量将过剩3-4亿吨,但显然与此结论相悖的是,全球粗钢产量目前正表现出强劲的增长态势,铁矿石的需求正在放大,并且受此景象的“鼓舞”,包括瑞银、麦格理、高盛以及巴克莱等机构均预测2010年国际铁矿石价格将上涨10-20%。需求增加当然被解释为价格上涨的直接理由,但是由于处于原料下游的钢铁行业产品价格的大幅回落,使得钢铁企业似乎更有理由拒绝铁矿石巨头价格上涨的企图。展望2010年全球铁矿石供需及价格形势,无论对铁矿石供应商亦或钢铁企业而言,都能用“喜忧参半”的心态形容。
一、全球粗钢产能迅速恢复,铁矿石供需关系再生变化
1、美国、欧元区及日韩等国的经济复苏,也带来了钢铁产量的增长
根据WSA的统计数字,2009年前10个月,全球66个国家和地区累计生产粗钢9.82亿吨,同比下降13.5%。由于去年下半年受金融危机的冲击,全球粗钢生产严重下滑,使今年9-10月份单月产量出现同比增长。实际上从今年各月粗钢生产情况看,1-10月基本上是呈增长态势的。尽管10月份全球粗钢日产达到362万吨,比去年峰值396万吨还低8.6%,但同去年12月份谷值265万吨日产粗钢相比,粗钢产量已经累计增长了36.6%。
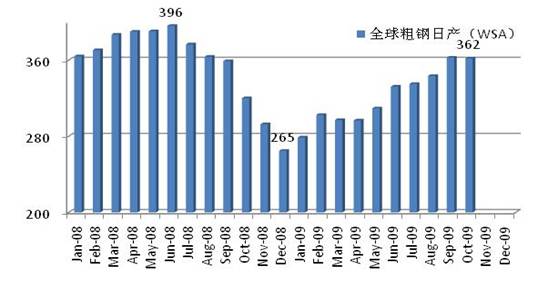
尽管中国粗钢产量占全球产量的48%,但很显然已不再扮演全球粗钢产量增长的主要领跑者的角色。今年6月份中国生产了占全球产量49.6%的粗钢,而到10月份粗钢比重已逐步衰减到46.1%,比重下降了3.5个百分点。全球其他国家和地区(扣除中国外)粗钢产量恢复情况看,北美三季度粗钢日产增长了21.5%,欧盟27国也增长了10.2%,分别比中国增速高12.4和1.1个百分点;在亚洲,日、韩的粗钢日产增长显然也快于中国。
|
粗钢日产 |
三季度 |
二季度 |
增长 |
增长% |
|
全球粗钢 |
347万吨 |
313万吨 |
34万吨 |
11.0 |
|
北美 |
24万吨 |
20万吨 |
4万吨 |
21.5 |
|
欧盟(27) |
38万吨 |
35万吨 |
4万吨 |
10.2 |
|
亚洲 |
227万吨 |
207万吨 |
20万吨 |
9.7 |
|
其中:中国 |
167万吨 |
153万吨 |
14万吨 |
9.1 |
从中国的粗钢产能的恢复程度看,预计2009年粗钢产量也许会超过5.7亿吨,比08年增长6000万吨左右,增速将超过11%。值得注意的是,这是在中国国内出口严重下滑后的背景下的预测。蓝鲸钢工作室预计2010年中国粗钢产量将受到政府严厉的控制,并且除非需求持续保持高增长,否则粗钢增长可能会明显低于2009年的增长速度。
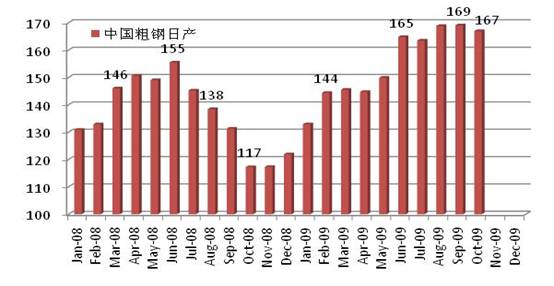
从中国前10个月的粗钢日产水平变化情况看,6-10月粗钢日产均在160万吨以上,超过去年峰值155万吨水平,同去年同期相比,10月份日产粗钢增长50万吨,同比增长了42.7%。从分季度情况看,一季度粗钢产量达1.2672亿吨,二季度1.3930亿吨,环比增长9.9%;三季度1.5371亿吨,环比增长10.3%,环比增速比二季度加快了0.4个百分点。
2、国际铁矿石需求增长,价格缓慢爬升。
全球钢铁生产形势的逆转,犹如给铁矿石需求注入了一针强心剂,使铁矿石巨头们再度傲慢起来。1-10月全球粗钢产量达到9.82亿吨,按略低于10月份水平初步估算,2009年全球粗钢产量在12亿吨左右,同比下降10%左右。从季度数据角度分析,全球粗钢产量二季度环比增长8.1%,三季度环比增长了11.5%。实际上欧盟27国三季度粗钢产量增速比二季度加快6.9个百分点、美国加快了23.9个百分点、日本加快了18.4个百分点、巴西加快28.4个百分点;中国、俄罗斯和印度增速变化较小。
|
粗钢产量 |
二季度环比增长% |
三季度环比增长% |
|
欧盟(27) |
4.1 |
11.0 |
|
美国 |
4.1 |
28.0 |
|
日本 |
8.5 |
26.9 |
|
中国 |
9.9 |
10.3 |
|
印度 |
3.6 |
1.7 |
|
巴西 |
11.3 |
39.7 |
|
俄罗斯 |
8.0 |
7.0 |
值得一提的是,作为老牌的欧洲发达国家,德国、法国二季度粗钢还是环比负增长,三季度转而大幅增长了34.4%和10.0%。英国的三季度粗钢产量环比增速也加快了5.1个百分点。在亚洲地区则表现出不同的趋势,除中国、日本及中国台湾三季度粗钢产量增速有所加快外,韩国、印度则是负增长态势,显示出的区域差距即因粗钢生产总量版图比重的差异,因为亚洲地区(不含中东)三季度粗钢产量增速仍然加快了1.6个百分点。
受全球粗钢产量迅速恢复的刺激,铁矿石资源供应方面也呈现出巨大的增长。瑞士信贷预测2010年巴西和澳大利亚将大幅增加铁矿石出口量,届时出口量将分别达到3.549亿吨和4.216亿吨,分别增长21%和8.5%。而来自麦格理的预测也认为,2009年全球铁矿石海运贸易量将接近9亿吨,2010年将突破10亿吨,2013年将达到12.4亿吨。预计2010年铁矿石海运贸易量将比2009年增长12.8%,其中CVRD占26%的市场份额、Rio占23%、BHP占15%,印度资源将占11%。
|
Macquarie |
2009年 |
2010年 |
||
|
推算贸易量 |
份额 |
推算贸易量 |
份额 |
|
|
全球 |
8.95亿吨 |
|
10.10亿吨 |
|
|
其中: |
|
|
|
|
|
CVRD |
2.33亿吨 |
26% |
2.73亿吨 |
27% |
|
BHP |
1.34亿吨 |
15% |
1.52亿吨 |
15% |
|
Rio |
2.06亿吨 |
23% |
2.32亿吨 |
23% |
|
India |
1.16亿吨 |
13% |
1.11亿吨 |
11% |
另一个证实铁矿石市场趋热的事实是,铁矿石价格和海运费价格出现回升走势。特别是中国铁矿石现货市场价格已悄然回到100美元/吨以上,同今年4月下旬谷值68美元/吨相比,截止11月中旬,中国港口进口印度63.5%品位铁矿石价格已攀升至104美元/吨,累计上涨38美元/吨,累计涨幅达55.9%。
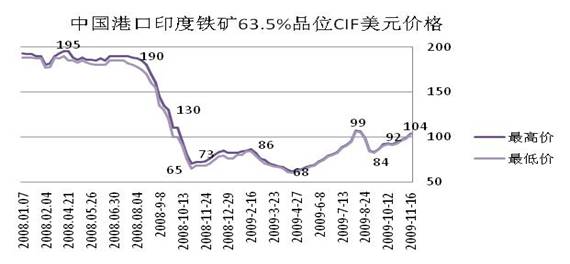
09年海运费价格走势同铁矿石价格贴合较为紧密,基本上在相同的时间区间内涨跌。
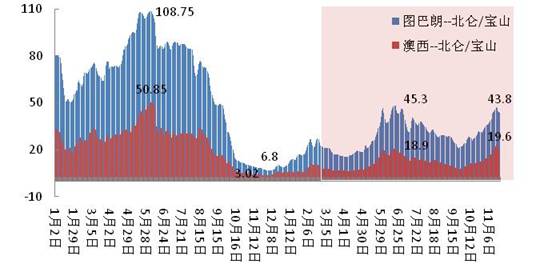
截止11月中旬,巴西、西澳至中国的海运费价格分别升至43.8美元/吨和19.6美元/吨,比4月份谷值累计上涨了28.3美元/吨和13.4美元/吨,涨幅分别达1.84倍和2.15倍;即使同今年9月下旬的价格相比,也分别上升了1.07倍和1.77倍。
二、中国对进口铁矿石的依赖度持续提高,除非粗钢产量出现下降,否则进口铁矿石数量很难被压缩。
1、进口铁矿石高增长。
国家统计局数据显示,1-10月中国累计进口铁矿石5.15亿吨,同比增长了36.8%。除1月份外,其他各月均超过去年最高水平。9月份进口铁矿石达到6455万吨,刷新了历史最高记录,10月份虽大幅回落,但进口量仍达到4547万吨。蓝鲸钢工作室预计2009年全年将进口铁矿石超过6亿吨,至少比2008年多进口1.56亿吨,同比增长35%。
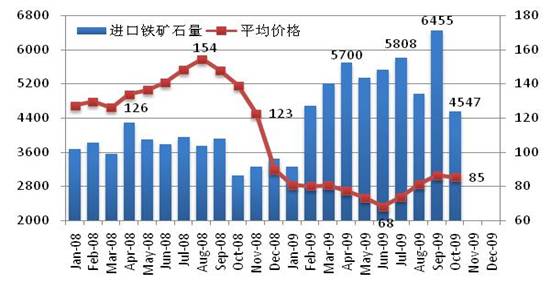
从分地区进口数量的变化情况看,华东地区和华北地区分别进口铁矿石1.98亿吨和1.90亿吨,分别同比增长了19.0%和66.2%,华北地区铁矿石进口量增速明显加快。所占的比重情况也说明了这一点,华北地区占全部进口铁矿石数量的36.8%,较去年同期增加了6.5个百分点,而华东地区则是38.4%,较去年同期减少了5.7个百分点。从进口增量的角度看,华北地区累计多进口0.8亿吨,占全部增量的54.7%。华北和华东地区是中国的主要粗钢生产地区。
|
1-10月 |
进口铁矿石量 |
同比增长 |
地区比重 |
||