业内评论
国产铁矿:风物长宜放眼量
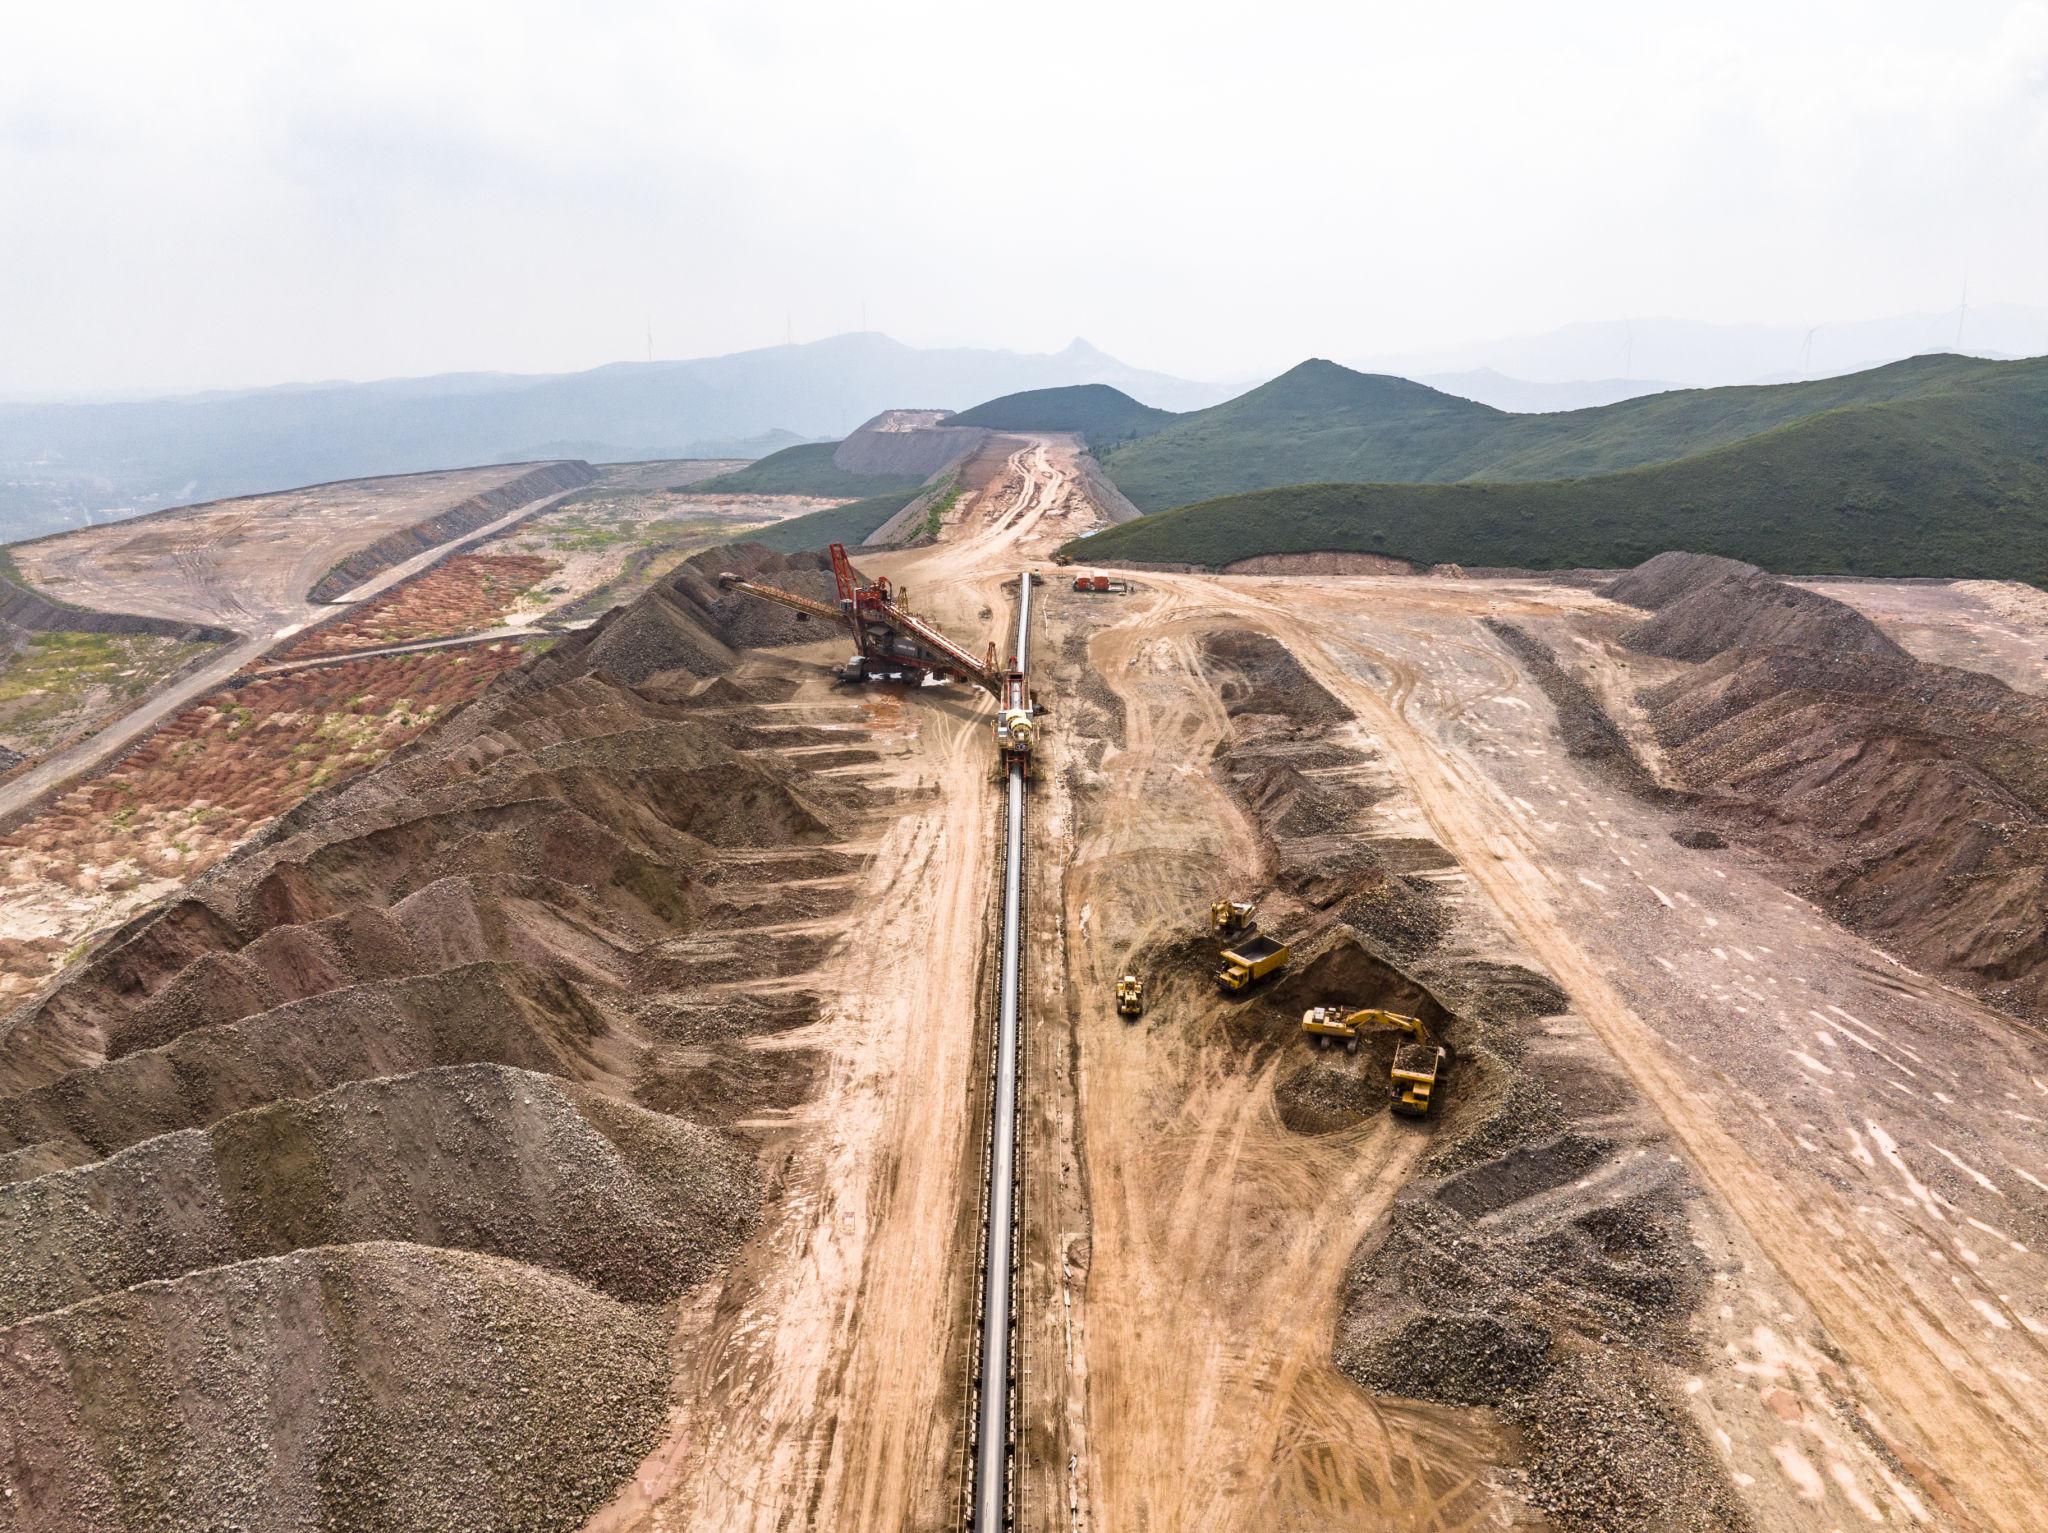
2026年上半年我国铁矿石原矿产量同比下降7%,铁资源开发计划纳入61个重点项目。中钢协持续推进项目清单更新和重点铁矿建设,国产矿资源保障能力进入项目落地关键阶段。
2026年上半年我国铁矿石原矿产量同比下降7%,铁资源开发计划纳入61个重点项目。中钢协持续推进项目清单更新和重点铁矿建设,国产矿资源保障能力进入项目落地关键阶段。
COREX成交 麦克粉 (Fe 60.50%), 80,000干吨,成交价格:89.85美元/干吨, Laycan: 2026-11-06 ~ 2026-11-15
钢厂10月检修增加 国内钢厂10月检修增加。吉林建龙1800m³高炉10月10—27日检修18天,报道预计影响产量约9万吨;安钢2800m³高炉已于10月3日检修,复产时间待定。中天钢铁则计划检修螺纹轧线,影响约10万吨成材,暂不能直接折算为铁矿石需求减少。#铁矿石 #钢厂检修
COREX成交 金布巴混合粉 (Fe 60.3%), 90,000干吨, 成交价格:AM[2026-11-01,2026-11-30],61%,-3.50美元/干吨, Laycan: 2026-11-01 ~ 2026-11-10


Transnet于10月6日启动南非Saldanha铁矿石出口码头年度计划维护,检修持续至10月21日,涉及输送、装船和翻车设备。短期发运节奏将受影响,但Kumba年度产销指导暂未调整。
波罗的海交易所数据显示,巴西至中国C3铁矿运费降至37.65美元/吨,但仍较澳洲至中国C5高约23美元。CSN此前因高运费削减Pires低品矿生产,当前成本压力虽有缓解但尚未解除。

Platts已于2026年将IODEX基准由62% Fe调整至61% Fe,但62%仍广泛存在于长期合同、球团定价和其他PRA指数中。最新61/62过渡基差延期咨询显示,全球铁矿定价迁移仍未完成。

布伦特原油10月1日升至102.31美元/桶,中东局势与中国成品油出口暂停加剧能源供应担忧。对铁矿石市场而言,主要影响来自船燃和海运成本,巴西低品矿利润尤其值得关注。

Mesabi Metallics宣布计划投资150亿美元在美国爱荷华州建设大型EAF钢铁综合体,首期规划年产750万tons,后期约1000万tons,目标2030年首产,并使用Minnesota Mesabi矿山的DR级铁矿球团。


Vale获米纳斯吉拉斯州法院批准,开始部分恢复1月停产的Fábrica铁矿。公司表示复产须满足安全和环保条件,并维持2026年335–345Mt铁矿石产量指引不变。

必和必拓与中国宝武续签五年钢铁脱碳合作协议,将推进改进型高炉以及皮尔巴拉铁矿DRI-ESF技术。双方此前已在100万吨级氢基竖炉完成商业规模DRI试验。

Vale确认拟通过约1.9亿美元资本注入取得Ligga 30%股权,并长期包销其全部sinter feed。Ferro Sul铁矿当前产能约200万吨/年,计划于2028年扩至800万吨/年。

印度最大铁矿商NMDC重申FY27铁矿石产量6000万吨目标。4—8月累计产量已达2323万吨,同比增长约26%,公司将通过现有矿山扩产、合资矿源及物流设施升级继续提升供应。

Radiant World法律与融资危机继续扩大。诉讼方称其最新披露现金可能只有1万美元,而上一财年审计报表显示现金超2亿美元。Glencore正调查双方历史业务,并据报暂停钢铁原料业务负责人Peter Hill履职。

国家统计局数据显示,2026年8月中国铁矿石原矿产量6694.9万吨,同比下降15.3%;1—8月累计60220.7万吨,同比下降8.8%。同期进口铁矿石累计同比增长5.5%。