业内评论
国产铁矿:风物长宜放眼量
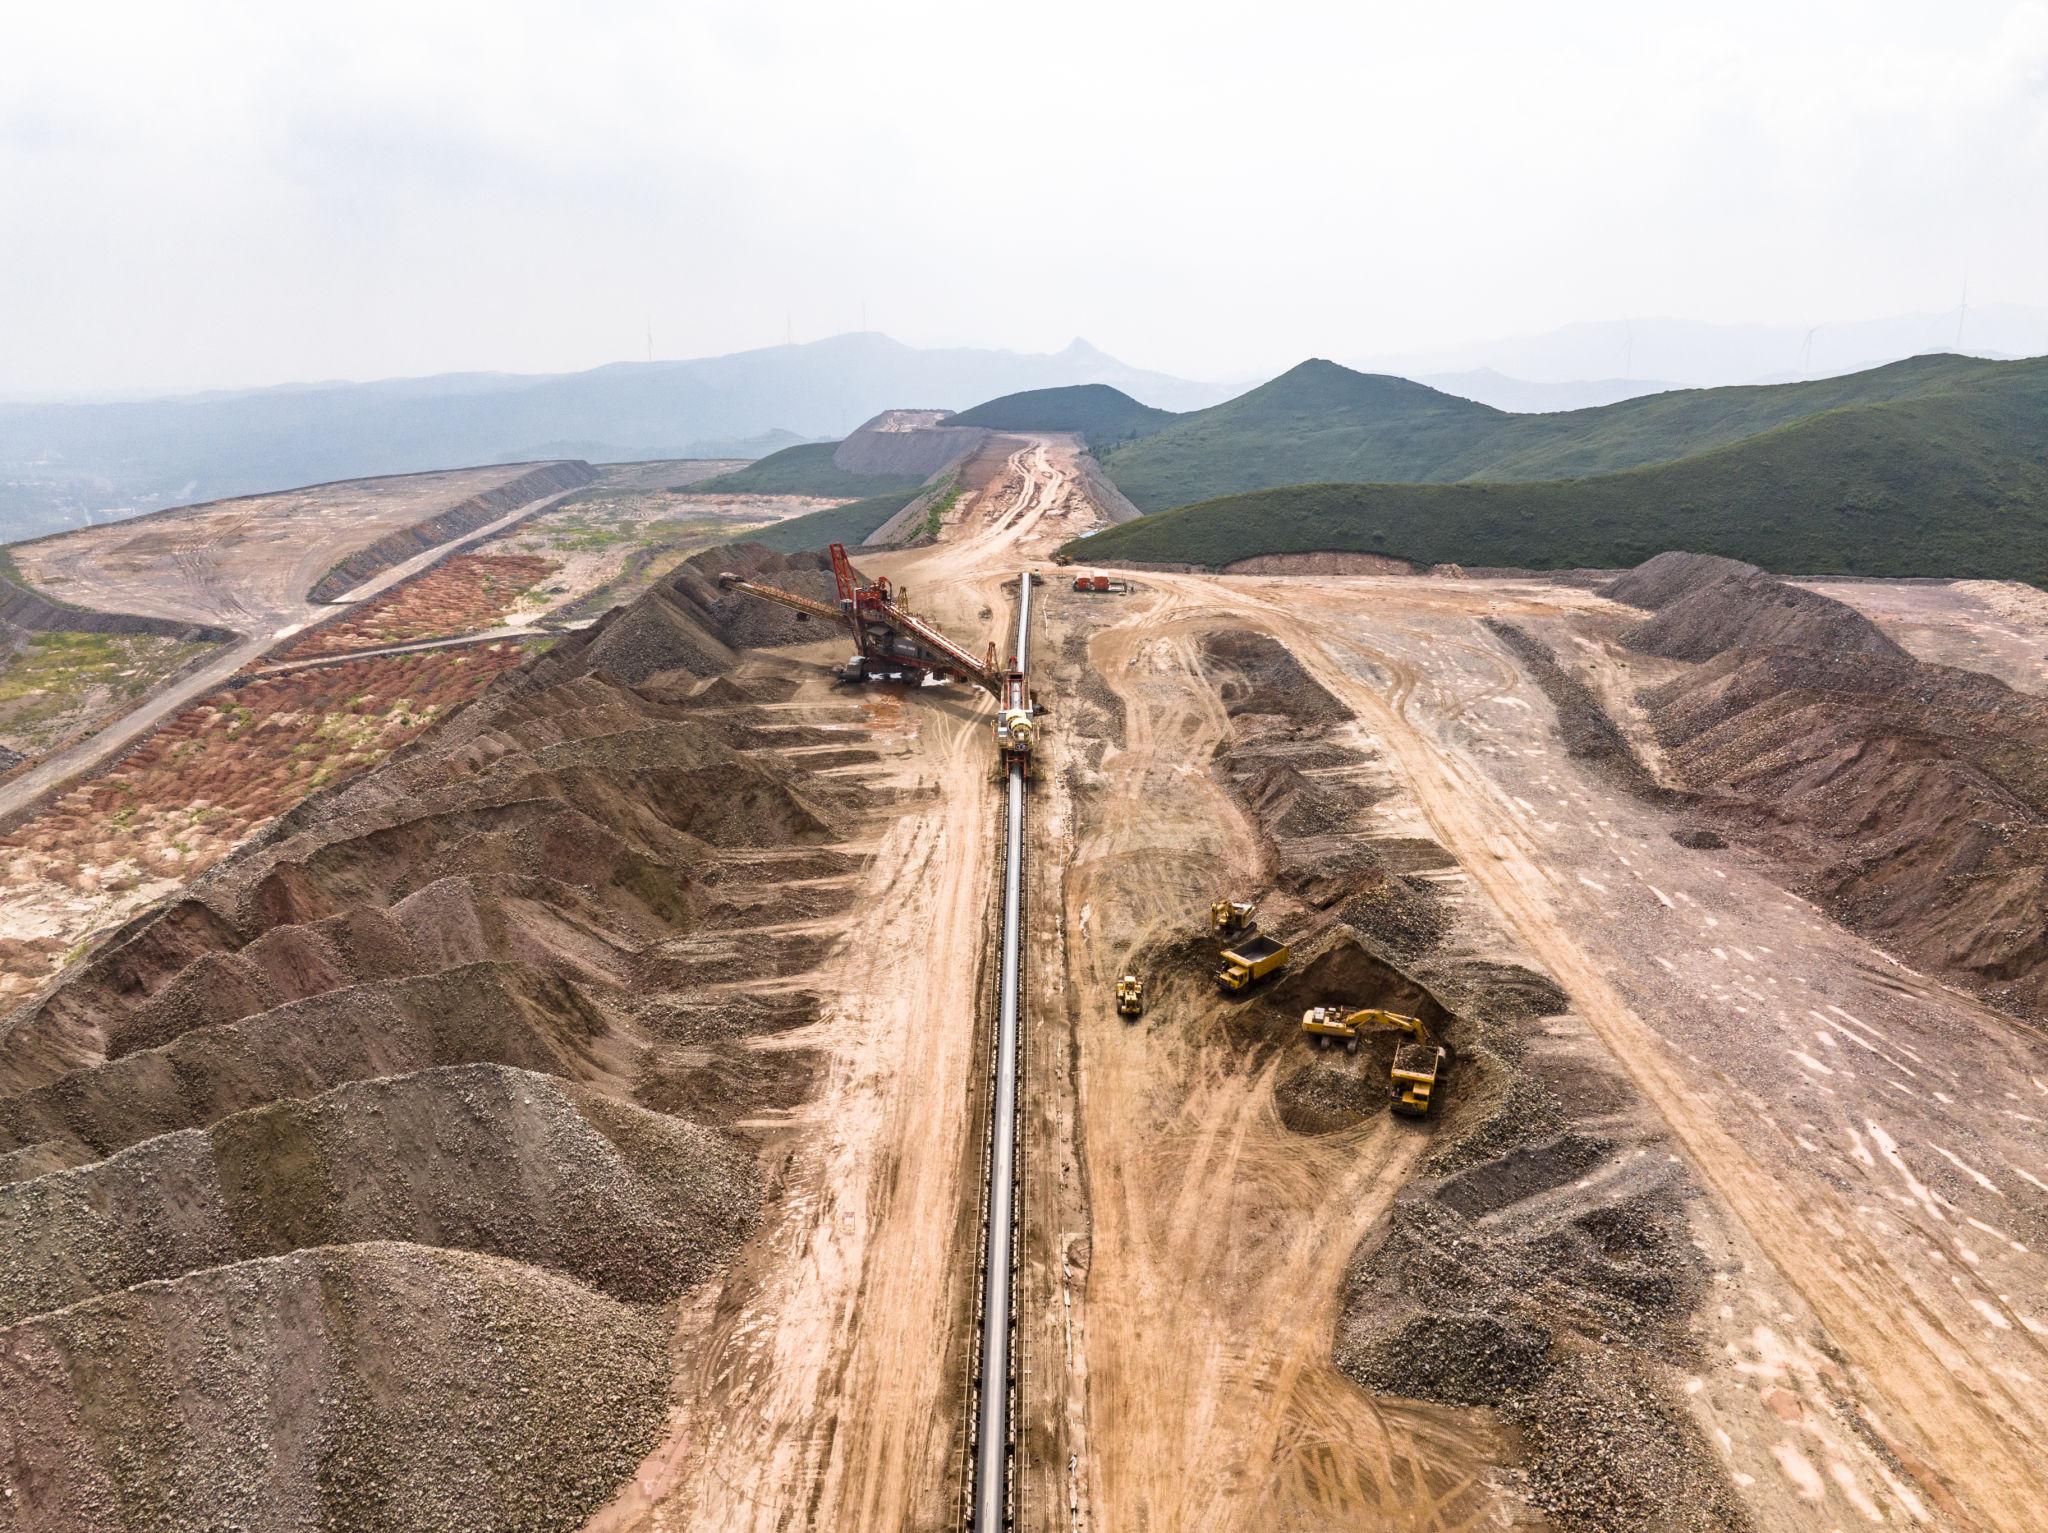
2026年上半年我国铁矿石原矿产量同比下降7%,铁资源开发计划纳入61个重点项目。中钢协持续推进项目清单更新和重点铁矿建设,国产矿资源保障能力进入项目落地关键阶段。
2026年上半年我国铁矿石原矿产量同比下降7%,铁资源开发计划纳入61个重点项目。中钢协持续推进项目清单更新和重点铁矿建设,国产矿资源保障能力进入项目落地关键阶段。
铁精粉 莱芜市 报价下跌
gO 成交:纽曼块 (二级市场)纽曼块 62%, 11.19-28装,8万吨,价格:12月P61 +0.2340(FOB公式)
COREX成交:麦克粉 麦克粉 (Fe 60.50%), 80,000湿吨, 成交价格:90.35美元/干吨, Laycan: 2026-12-06 ~ 2026-12-15

澳大利亚联邦政府于2026年10月7日批准POSCO牵头开发的黑德兰港铁项目一期环境许可。项目预计投资约30亿美元,规划年消耗300万至350万吨铁矿石,生产200万吨热压块铁(HBI)及约70万吨出口球团。目前最终投资决策尚待合作方批准,项目须于2031年10月7日前开工。

彭博社10月21日报道,南非国有工业发展公司IDC拟以约100亿兰特接管安赛乐米塔尔南非公司,方案包括约30亿兰特现金部分及承担约70亿兰特债务。不过,AMSA次日公告称,部长批准等先决条件尚未满足,目前不存在具有约束力的报价,交易能否完成仍不确定。

淡水河谷三季度铁矿石产量同比下降6%至8835.4万吨,销量基本持平。公司净营业收入同比增长2%,调整后EBITDA下降24%,备考EBITDA下降20%,归属股东净利润下降53%。前三季度累计产量下降1%,公司维持全年3.35亿—3.45亿吨产量目标。

10月28日,瑞典国有矿业公司LKAB发布2026年第三季度运营报告。报告显示,公司当季铁矿石产品产量为670万吨,环比增长11.7%、同比下降2.9%;发运量为680万吨,环比增长13.3%、同比增长9.7%,其中球团占比达到86%。前三季度累计发运量为1910万吨,同比增长1.6%。铁路及港口运输保持稳定,LKAB通过调整客户和交付安排,基本缓解了中东局势及霍尔木兹海峡运输受阻带来的影响。

MGX三季度库兰岛铁矿石销量31.9万吨,最后四船低品位库存矿于7月完成发运。主矿坑10月28日完成受控注水,资产出售已获FIRB及ACCC批准,预计2026年底或2027年初完成交割。

Grange Resources 2026年三季度铁矿产品总销量达到81.09万吨,同比增长25.9%;精矿产量63.16万吨,同比增长8.3%,球团产量60.42万吨,同比增长9.8%。C1现金运营成本降至144.80澳元/吨。North Pit地下矿山项目计划2027年第一季度重启开发。

10月26日,力拓高层分别会见中国港湾、中国铁建及中国海外,围绕西芒杜项目经验、全球矿山基础设施建设及海外工程合作进行交流,暂未披露新的项目合同和投资金额。

巴西Samarco公布2026年第三季度经营数据,球团及铁矿精粉产量430万吨,同比增长4%、环比增长10%,创2020年底复产以来季度新高。前三季度累计产量1200万吨,销量1100万吨,产销增长出现分化。

澳洲矿企MGX出售Koolan Island铁矿资产的交易已获FIRB和ACCC批准,预计2026年底或2027年初完成。Crestlink将支付至少2020万澳元,并承接约3000万澳元剩余修复义务。MGX将转向Central Tanami黄金项目。

澳大利亚Fenix Resources三季度铁矿石开采量90.69万吨,环比增长7%。Beebyn Hub正式启动运营,W10开始采矿,2690万吨矿石储量为2028财年600万吨年产量目标提供支撑。公司维持全年470万—530万吨销售指引。

澳洲矿企MinRes公布2026年第三季度经营数据,两大铁矿业务产量合计1343.5万吨,环比增长约24%。Onslow Iron 9月发运349万吨创月度纪录,Pilbara Hub受Lamb Creek投产爬坡推动,产量环比增长55%。

福德士河2026年第三季度矿石开采量6270万吨,同比增长4%;矿石处理量4880万吨,同比下降4%;铁矿石发运量4680万吨,同比下降6%。C1成本升至21.98美元/湿吨,公司维持2027财年发运及成本目标不变。

巴西矿企Samarco第三季度球团及铁矿粉产量约430万吨,同比增长4%、环比增长10%,创2020年底复产以来季度新高。同期销量约388万吨,同比下降5%,产销差额约42万吨,库存变化原因仍待进一步核实。